
Налог на прибыль: доходы, расходы, льготы и 10 частых ошибок организаций
Налог на прибыль забирает часть финансового результата компании: из доходов вычитаются признанные расходы, а с оставшейся разницы берётся процент. Поэтому сумма налога зависит не от выручки на счёте, а от того, насколько аккуратно учтены затраты и даты их признания.
Представьте кухонные весы. В одну чашу кладём всё, что заработали, в другую всё, что законно потратили. Стрелка показывает базу, с которой придётся платить. Если в чашу расходов положить лишнее или забыть нужное, стрелка сместится, и налог тоже будет другим.
Кто платит налог на прибыль и как он рассчитывается
Плательщиками налога признаются белорусские организации и иностранные организации, которые ведут деятельность в Беларуси через постоянное представительство или получают доход от белорусских источников . Объектом налогообложения является прибыль, то есть разница между доходами и расходами с учётом убытков прошлых периодов.
Налога на прибыль не платят организации, перешедшие на упрощённую систему налогообложения или на единый сельскохозяйственный налог. Индивидуальные предприниматели этот налог тоже не платят. Перед тем как решить, относится ли ваша компания к плательщикам, полезно проверить режим налогообложения в налоговой инспекции или в учётной политике.
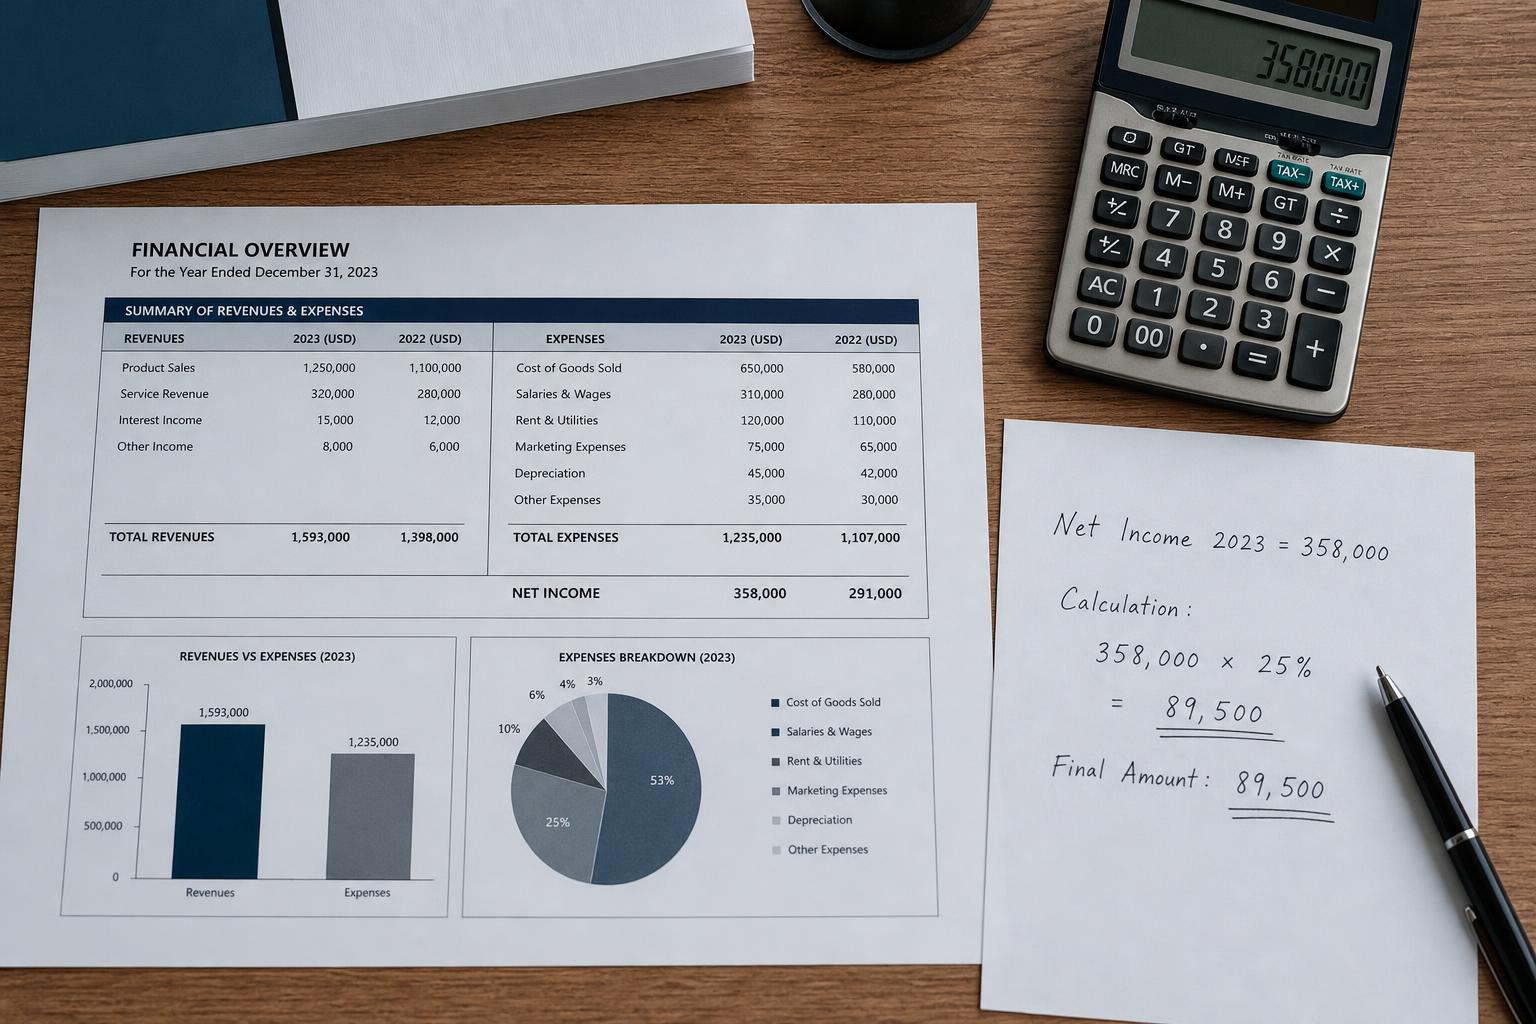
Расчёт выполняется по простой формуле: налоговая база равна доходам минус расходы, а налог равен налоговой базе, умноженной на ставку 25 процентов.
Какие доходы учитываются при расчёте налога на прибыль
Налоговая база складывается из двух групп поступлений. Первая группа — доходы от реализации, то есть деньги и имущество, которые компания получает от основной деятельности: продала товар, выполнила работу, оказала услугу или передала имущественное право. Вторая группа — внереализационные доходы: штрафы и пени, которые контрагент заплатил за нарушение договора, списанная кредиторская задолженность, положительные курсовые разницы и имущество, полученное безвозмездно.
Поступление денег на счёт и доход в налоговом учёте не одно и то же. Аванс от покупателя обычно не становится доходом в момент оплаты: его признают позже, когда реализация действительно состоялась. Поэтому выручка по банковской выписке и по налоговому учёту почти всегда расходится на сумму предоплат, и это нормально, если разница объяснена датами.
Если товар передан в обмен на услугу или другой товар, доход оценивают по рыночной цене. Отклонение договорной цены от рыночной более чем на 20 процентов даёт налоговой инспекции право пересчитать доход. Чтобы не спорить, заранее сохраните два-три ценовых предложения на аналогичный товар от разных продавцов.
Доходы в иностранной валюте пересчитывают в рубли по курсу на дату признания дохода. Допустим, компания отгрузила покупателю товар на 10 000 долл. США при курсе 90 руб. за доллар.
Курс для пересчёта берётся на дату признания дохода, а не на дату поступления денег. Ошибка в дате здесь чаще всего и искажает налоговую базу.
Не все поступления становятся доходом. В базу не входят вклады в уставный капитал, заёмные и кредитные средства, а также целевое финансирование, если его расходуют строго по назначению и ведут отдельный учёт. Грант на конкретный проект не увеличит базу, пока деньги тратятся по условиям гранта. Если их потратили не по назначению, сумму придётся вернуть в налоговый учёт как доход.
| Поступление | Входит в базу | ||
|---|---|---|---|
| Выручка от отгрузки товара | да | ||
| Штраф от поставщика за срыв сроков | да | ||
| Целевой грант на проект | нет, при целевом расходовании | ||
| Вклад учредителя в уставный капитал | нет |
Коротко: в базу идут выручка и внереализационные поступления, а заёмные деньги, вклады и целевые средства при правильном учёте остаются за её пределами. Что делать дальше: разложите поступления за квартал по трём колонкам (доход, не доход, спорное) и для спорных строк заранее подготовьте расчёт рыночной цены или курса.
Какие расходы уменьшают налоговую базу
Расход уменьшает налоговую базу только тогда, когда он соответствует критериям ст. 252 . Во-первых, он должен быть экономически оправданным, то есть помогать получать доход или поддерживать деятельность, ради которой компания существует. Во-вторых, его нужно подтвердить документами: договором, актом, накладной, счетом-фактурой или кассовым чеком. В-третьих, расход обязан быть направлен на получение дохода. Покупка офисного кресла для бухгалтера проходит проверку легко, а дорогой подарок знакомому руководителя из другой отрасли вызывает вопросы.
Удобно проверять каждую статью затрат тремя вопросами: зачем мы это купили, чем докажем покупку и как эта покупка связана с выручкой. Если на любой вопрос ответа нет, расход лучше отложить в сторону и обсудить с бухгалтером до подачи декларации.
Расходы делятся на группы, которые Налоговый кодекс раскладывает по статьям 253–269. Материальные затраты и затраты на оплату труда встречаются почти в каждой компании. Амортизация, расходы на научно-исследовательские и опытно-конструкторские работы, услуги сторонних организаций и проценты по кредитам требуют отдельного учёта и своих подтверждений. Ниже разберём первые три группы подробнее.
Материальные и прочие производственные расходы
К материальным расходам относятся сырьё, материалы, топливо, энергия, запчасти и инструменты стоимостью до 40 000 руб. за единицу, которые списываются сразу. Такой порог установлен ст. 256 НК для малоценного имущества, если компания не включает его в состав основных средств. Всё, что дороже, придётся учитывать через амортизацию.
Затраты на аренду офиса или склада, коммунальные платежи, услуги связи, интернет и обслуживание техники относятся к прочим расходам по ст. 264. Аренду принимают в расходы равномерно за весь срок договора, даже если платёж внесли авансом на год вперёд. Например, если за год заплатили 360 000 руб., в каждом месяце признаётся 30 000 руб., а не вся сумма в день оплаты.
- Накладная или товарный чек с указанием наименования, количества и цены.
- Счёт-фактура, если компания является плательщиком НДС и обязана его выставлять.
- Акт выполненных работ или оказанных услуг, подписанный обеими сторонами.
- Платёжное поручение, подтверждающее фактическую оплату.
Типичная ситуация: бухгалтер получил счёт за ремонт станка на 84 000 руб., но акта не было, а в накладной не указано, какой именно ремонт проведён. Такой расход сложно защитить при проверке, даже если деньги фактически ушли поставщику. Перед отнесением затрат в расходы проверьте, что все документы совпадают по сумме, дате и предмету.
Коротко: материалы и услуги принимаются в расходы при наличии документов и связи с выручкой, а дорогое имущество переходит в амортизацию. Что делать дальше: составьте реестр первичных документов за квартал и сверьте суммы со счетами 10, 20 и 26 в бухгалтерском учёте.
Расходы на оплату труда и страховые взносы
Зарплата сотрудников, премии, отпускные, больничные, выплаты по трудовым договорам и гражданско-правовым договорам включаются в расходы на основании ст. 255. Главное условие: выплаты должны начисляться за работу, а не за подарок или личное поручение. Премию на сумму 50 000 руб. за выполнение плана можно признать расходом, если в учётной политике или положении о премировании указаны её основания и порядок.
Страховые взносы, начисленные на зарплату, тоже уменьшают базу. Взносы на обязательное социальное страхование включены в расходы в той же сумме, что и начисленная оплата труда, поэтому ошибка в зарплатном расчёте одновременно искажает и налог на прибыль, и взносы. Если зарплата сотрудника составляет 100 000 руб. в месяц, соответствующие взносы начисляются на неё, а не на сумму, выплаченную на руки.
Выплата, которую нельзя связать с трудовыми обязанностями или договором, в расходы по оплате труда обычно не попадает. Сомнительные премии лучше сразу оформить приказом с основаниями.
Командировочные расходы признаются в пределах норм. Суточные в налоговом учёте ограничены, а за пределами страны установлены отдельно. Проживание учитывается по фактическим документам, но только в разумных пределах и при подтверждении командировки приказом.
Коротко: зарплата и взносы уменьшают базу, если выплаты связаны с работой и оформлены приказами или договорами. Что делать дальше: проверьте, что каждая премия имеет основание в положении, а командировки подтверждены приказом и авансовыми отчётами с билетами и чеками.
Амортизация основных средств и нематериальных активов
Станок, автомобиль, компьютерная техника и программное обеспечение, которые служат дольше года и стоят дороже 40 000 руб., учитываются как основные средства или нематериальные активы. Их стоимость не списывается разом, а постепенно уменьшает базу через амортизацию по ст. 259. Линейный метод предполагает равные суммы в каждом месяце срока полезного использования, а нелинейный позволяет списывать большую часть в первые годы.
Срок полезного использования определяется по Классификатору основных средств, утверждённому постановлением Правительства РФ, и должен быть зафиксирован в учётной политике. Например, офисный компьютер обычно относят к группе со сроком от 2 до 3 лет, а сервер со сроком от 3 до 5 лет. Точный срок сверяйте с классификатором, а не с предложением продавца.
Коротко: объекты дороже 40 000 руб. и со сроком службы больше года списываются через амортизацию, а её размер зависит от выбранного метода и срока по классификатору. Что делать дальше: заведите карточку каждого объекта с датой ввода, сроком и методом, а затем пересчитайте ежемесячную сумму, сверив её с таблицей выше.
Расходы, которые не уменьшают налог на прибыль
Некоторые затраты выглядят как обычные деловые траты, но в налоговой базе их не учитывают. Перечень таких расходов содержится в ст. 270. Сюда относятся штрафы, пени и иные санкции за нарушение законодательства, безвозмездная передача имущества, работ и услуг, а также часть выплат, которые не связаны с получением дохода. Если такую сумму включить в расходы, декларация покажет заниженную базу, и при проверке налоговая инспекция доначислит налог с этой суммы вместе с пенями.
Отдельная группа затрат учитывается лишь в пределах установленного норматива. Это представительские расходы по ст. 264, рекламные расходы, страхование работников и благотворительность. Норматив задаётся либо процентом от другой величины, либо долей налоговой базы. Всё, что выходит за предел, в текущем периоде расходом не становится.
Для безвозмездной помощи и штрафов норматива нет, поэтому сумма не уменьшает базу целиком. Например, передача оборудования детскому учреждению или оплата штрафа ГАИ не относятся к расходам вовсе. Перед оформлением такой операции полезно заранее решить, по какому основанию деньги уходят, и отразить это в документах.
Коротко: санкции, безвозмездная помощь и подобные выплаты в расходы не попадают, а представительские, рекламные, страховые и благотворительные затраты признаются только в пределах норматива. Что делать дальше: выпишите за квартал суммы по этим статьям, рассчитайте предел от своей базы или фонда оплаты труда и отложите излишек в отдельную колонку, чтобы в декларации не пришлось переделывать расчёт.
Когда доходы и расходы признаются в налоговом учёте
Есть два способа определить момент, когда сделка попадает в налоговую базу. По методу начисления доход и расход учитываются в том периоде, когда возникло право на доход или обязанность по расходу, независимо от движения денег. По кассовому методу все поступления и платежи отражаются в день фактического получения или перечисления средств. Кассовый метод доступен не всем: его можно применять, если выручка организации за предыдущие четыре квартала не превышает установленного ст. 273 предела. Перейти на него можно только с начала налогового периода, а уведомить налоговую об этом нужно до 31 декабря года, предшествующего переходу. Сменить метод можно не чаще, чем раз в 12 месяцев.
При методе начисления датой признания дохода от продажи товара обычно становится день его отгрузки или передачи покупателю, а по услугам и работам день подписания акта приёмки (ст. 271). Расходы на покупку товаров признаются по мере их оприходования, а расходы на услуги по дате подписания акта (ст. 272). Заработная плата относится к расходам на последний день месяца, за который она начислена, даже если выплата прошла через несколько недель.
Предоплата поставщику не становится расходом в день перевода денег. Пока товар или услуга не получены, сумма остаётся в авансах выданных и на налоговую базу не влияет. Обратная ситуация встречается при договорах с отсрочкой оплаты: поставка уже состоялась, а деньги придут через 60 или 90 дней. В этом случае доход и расход признаются в дату отгрузки, и неоплаченный долг не отменяет налогового обязательства.
Безнадёжные долги списывают в расходы, когда истёк срок исковой давности, который для большинства договорных требований составляет 3 года (ст. 196). Списание оформляют приказом с перечнем документов, подтверждающих попытки взыскания. Если должник потом погасил часть долга, эту сумму придётся вернуть в доходы в том периоде, когда деньги поступили.
Что делать дальше: составьте для каждого крупного договора таблицу с датой отгрузки, датой подписания акта и датой оплаты, а затем проверьте, в каком квартале каждое событие попадает в налоговый учёт, чтобы не перепутать периоды при расчёте авансов.
Льготы и пониженные ставки по налогу на прибыль
Пониженные ставки действуют не для всех, а для организаций, которые попадают под конкретные режимы государственной поддержки. Главные из них: резиденты особых экономических зон, резиденты территорий опережающего развития, компании, включённые в реестр IT-организаций, и отдельные категории плательщиков. Льгота обычно касается региональной части ставки, и именно поэтому её эффект заметен сильнее всего.
- Резидент ОЭЗ или ТОР получает право на пониженную ставку только в пределах срока, указанного в соглашении или решении о статусе.
- Участник IT-отрасли подтверждает статус включением в реестр и ведением деятельности, которая по закону относится к IT.
- Для каждой категории условия и размер ставки свои, поэтому точные цифры берите из текущей редакции Налогового кодекса и регионального закона.
Льгота держится на документах. Нужно вести раздельный учёт доходов и расходов по льготируемой деятельности, иначе налоговая инспекция вправе применить общую ставку ко всей базе. Статус подтверждают решением, соглашением или реестровой записью, а в декларации отражают ставку и основания её применения. Копии этих документов храните вместе с первичкой не меньше срока, установленного для налоговых документов.
Риск утраты льготы возникает при нарушении условий: выход из реестра, прекращение деятельности в зоне или отклонение доли льготируемых доходов от требуемого уровня. В таких случаях налог пересчитывают по общей ставке за весь период, в котором условие не выполнялось, и добавляют пени. Поэтому перед каждым отчётным периодом сверяйте условия статуса с фактической деятельностью, а при сомнениях обращайтесь в налоговую инспекцию или к бухгалтеру, который ведёт ваш учёт.
10 Частых ошибок организаций при расчёте налога на прибыль
Большинство ошибок повторяется из квартала в квартал, потому что бухгалтерия делает их по привычке. Ниже собраны десять типичных промахов, по каждому указано, как его распознать, чем он грозит и как поправить отчётность.
Ошибки в доходах и расходах
Первая ошибка: расходы без первичных документов. Признаки простые: в учёте есть проводка, а в папке нет акта или накладной. Последствие: инспекция исключит сумму из расходов и доначислит налог с 25 процентов. Исправление: если документ найден позже, его можно включить в тот период, к которому он относится, через уточнённую декларацию.
Вторая ошибка: доход признан в день оплаты, хотя по методу начисления должен был попасть в день отгрузки. Признак: выручка по декларации заметно ниже выручки по отгрузочным документам за тот же квартал. Исправление: подайте уточнённую декларацию за период, где доход был пропущен, и доплатите налог с пенями.
Третья ошибка: штрафы и пени, а также представительские расходы сверх нормы оставлены в расходах целиком. Признак: в регистре нет расчёта предела, а сумма на приёмы равна факту. Исправление: пересчитайте предел от фонда оплаты труда и уточните декларацию по превышению.
Четвёртая ошибка: амортизация начинается в месяц покупки, а не в месяц ввода в эксплуатацию. Признак: в карточке основного средства первая сумма списана до подписания акта ввода. Исправление: перенесите начало амортизации и пересчитайте суммы за затронутые периоды.
Ошибки в расчётах и сроках
Пятая ошибка: неверный перенос убытков прошлых лет. Убыток можно уменьшать на сумму не более 50 процентов прибыли текущего года, если он не переносится полностью по правилам ст. 283. Признак: убыток списан на всю прибыль без ограничения. Исправление: уточните расчёт за год и пересчитайте налог с учётом доли, которую разрешено перенести.
Шестая ошибка: авансы рассчитаны от прибыли не с начала года, а только за квартал. Признак: авансовый платёж за полугодие меньше фактического накопленного итога. Исправление: доплатите разницу в ближайший срок и отразите её в уточнённой декларации за полугодие.
Седьмая ошибка: декларацию сдают позже 28 марта, а итоговый платёж перечисляют без учёта авансов. Признак: в карточке расчётов с бюджетом висит долг, которого нет в декларации. Исправление: сверьте остаток по карточке и подайте корректировку с пояснением причины расхождения.
Восьмая ошибка: курсовые разницы по валютным поступлениям учтены по курсу дня оплаты, а не признания дохода. Признак: в расчёте совпадают суммы в валюте, но не совпадают рубли. Исправление: пересчитайте доход по курсу на дату признания и отразите разницу отдельной строкой.
Ошибки при применении льгот и исправлении отчётности
Девятая ошибка: льготная ставка применена ко всей базе, хотя раздельного учёта нет. Признак: в декларации одна строка дохода без разбивки по льготируемой деятельности. Исправление: восстановите раздельный учёт по данным первичных документов и пересчитайте налог по общей ставке для неподтверждённой части.
Десятая ошибка: исправления вносят в текущий период, хотя ошибка относится к прошлому. Признак: в текущей декларации появляются суммы, которых не было в своём квартале. Исправление: подайте уточнённую декларацию за период ошибки, а при значительных суммах проверьте, нужна ли корректировка предыдущих лет.
Часто задаваемые вопросы
Короткие ответы на вопросы, которые чаще всего возникают у бухгалтеров и владельцев небольших компаний.
Нужно ли платить налог на прибыль при убытке за год?
При убытке налоговая база за год нулевая, поэтому налог не начисляется. Убыток всё равно нужно отразить в декларации, иначе его нельзя будет перенести на следующие периоды.
Чем налог на прибыль отличается от НДС?
НДС начисляется на оборот по каждой операции, а налог на прибыль считается от разницы между доходами и расходами за период. Поэтому НДС может появиться даже у компании без прибыли.
Можно ли включить зарплату директора в расходы?
Да, если директор работает по трудовому договору и его выплаты оформлены как оплата труда. Дивиденды учредителям в расходы не включаются, потому что это распределение уже полученной прибыли.
Что грозит за просрочку декларации по налогу на прибыль?
Просрочка влечёт штраф и пени, а их размер зависит от срока опоздания и суммы налога. Точный расчёт лучше уточнить в налоговой инспекции или у бухгалтера, а декларацию подать как можно раньше.
Нужна ли учётная политика для налога на прибыль?
Да, в учётной политике фиксируют выбранные способы учёта, например порядок признания премий и метод амортизации. Менять их обычно можно только с начала нового налогового периода.
Подводя итоги
Налог на прибыль строится на простой арифметике, но результат во многом определяют детали: какие документы лежат в папке, в какой квартал попал доход и выдержан ли норматив по представительским и рекламным тратам. Если держать учёт в порядке каждый месяц, а не перед сдачей декларации, большинство неприятных доначислений просто не появятся.
Практически полезно сделать три вещи. Раз в квартал сверяйте книгу доходов и расходов с банковской выпиской и первичными документами. Заведите отдельную колонку для спорных операций, например авансов, курсовых разниц и затрат, которые могут не пройти норматив. Перед подачей декларации пройдитесь по десяти ошибкам из раздела выше и убедитесь, что ни одна из них не повторяется в вашем учёте.
Если ситуация сложная, например есть льготный статус или был убыток с переносом, не откладывайте консультацию с бухгалтером или налоговой инспекцией. Начните с малого: сегодня откройте реестр первичных документов за последний квартал, и через один рабочий вечер картина станет понятнее. Уверенный учёт доступен любой организации, которая относится к нему систематически.
Об авторе
Колесникова Елена Викторовна — Главный бухгалтер, Эксперт по бухгалтерскому учету

Колесникова Елена Викторовна — главный бухгалтер с опытом работы более 15 лет. Эксперт по бухгалтерскому учету, налогам, отчетности и финансовому сопровождению бизнеса.
- Бухгалтерский анализ и аудит
- Ведение бухгалтерского учета
- Подготовка и сдача отчетности
- Оптимизация налогообложения
- Бухгалтерский аутсорсинг
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.
