
НДС в Беларуси: кто платит, как рассчитать налог и применить вычет
В 2026 году базовая ставка налога на добавленную стоимость сохраняется на уровне 20 процентов, при этом отдельные категории товаров получают льготные условия по 10 процентам. Это правило затрагивает многих предпринимателей и компании, ведущие деятельность на территории страны. Плательщиками выступают юридические лица и индивидуальные предприниматели, применяющие общую систему налогообложения, а также иностранные организации с филиалами или представительствами здесь. Кроме того, обязанность возникает у любого лица, которое реализует товары, работы или услуги на местном рынке.
Расчет начинается с определения налоговой базы. В нее включают стоимость реализованных товаров, работ и услуг без учета самого налога. К этой сумме применяют соответствующую ставку. Например, при реализации продукции по ставке 20 процентов налог составит одну пятую от базы. Если применяется льготная ставка 10 процентов, то сумма уменьшается соответственно. Важно учитывать и операции с нулевой ставкой, такие как экспорт, где налог не начисляется, но требуется документальное подтверждение вывоза.
Кто обязан уплачивать налог
Обязанность по возмещению ндс возникает не только у крупных компаний. Индивидуальные предприниматели на общей системе тоже попадают под действие правил. Иностранные поставщики с постоянным представительством в стране регистрируются и отчитываются наравне с местными. При этом мелкие обороты иногда позволяют избежать регистрации, если они не превышают установленные пороги. В практике это помогает начинающим бизнесам сосредоточиться на развитии без лишней бумажной нагрузки.
Отдельную категорию составляют лица, которые ввозят товары. При импорте из стран Евразийского экономического союза ставка обычно совпадает с внутренней. Документы оформляют через электронные счета-фактуры, что упрощает контроль и снижает риск ошибок. Такой подход делает процесс прозрачнее для всех участников.
Налоговые вычеты признаются суммами налога, предъявленными продавцами, состоящими на учете в налоговых органах.
Чтобы применить вычет, нужно иметь правильно оформленные документы. Счета-фактуры от поставщиков, зарегистрированных в налоговых органах, позволяют уменьшить итоговую сумму к уплате. При ввозе товаров вычет возможен на основании уплаченных сумм. Важно, чтобы приобретенные ценности использовались в облагаемых операциях. Если товар идет на освобожденные обороты, вычет не применяется, и сумма относится на затраты.
Рассмотрим простой пример. Компания приобрела материалы на 1200 рублей, включая налог 200 рублей по ставке 20 процентов. При реализации готовой продукции с начислением 400 рублей налога можно вычесть 200 рублей. Итоговая сумма к уплате составит 200 рублей. Такой механизм защищает от двойного налогообложения и поддерживает цепочку добавленной стоимости.
- Проверка регистрации поставщика в налоговых органах перед оформлением сделки.
- Своевременное отражение операций в декларации за соответствующий период.
- Сохранение всех первичных документов не менее установленного срока.
Альтернативные подходы к учету включают раздельный учет при смешанных операциях. Когда часть оборотов облагается, а часть освобождена, вычет распределяют пропорционально. Это требует дополнительного внимания к деталям, но позволяет оптимизировать налоговое обложение в рамках закона. Многие выбирают автоматизированные системы учета, чтобы минимизировать ручные ошибки.
Формирование налоговой базы
Налоговая база складывается из всех сумм, полученных от реализации товаров, работ и услуг, а также из авансовых платежей и иных поступлений, связанных с хозяйственной деятельностью. При этом важно исключить из расчета суммы самого налога и отдельные виды компенсаций. Для услуг, оказанных на территории страны, база определяется по моменту оказания, а для товаров — по дате отгрузки или передачи права собственности.
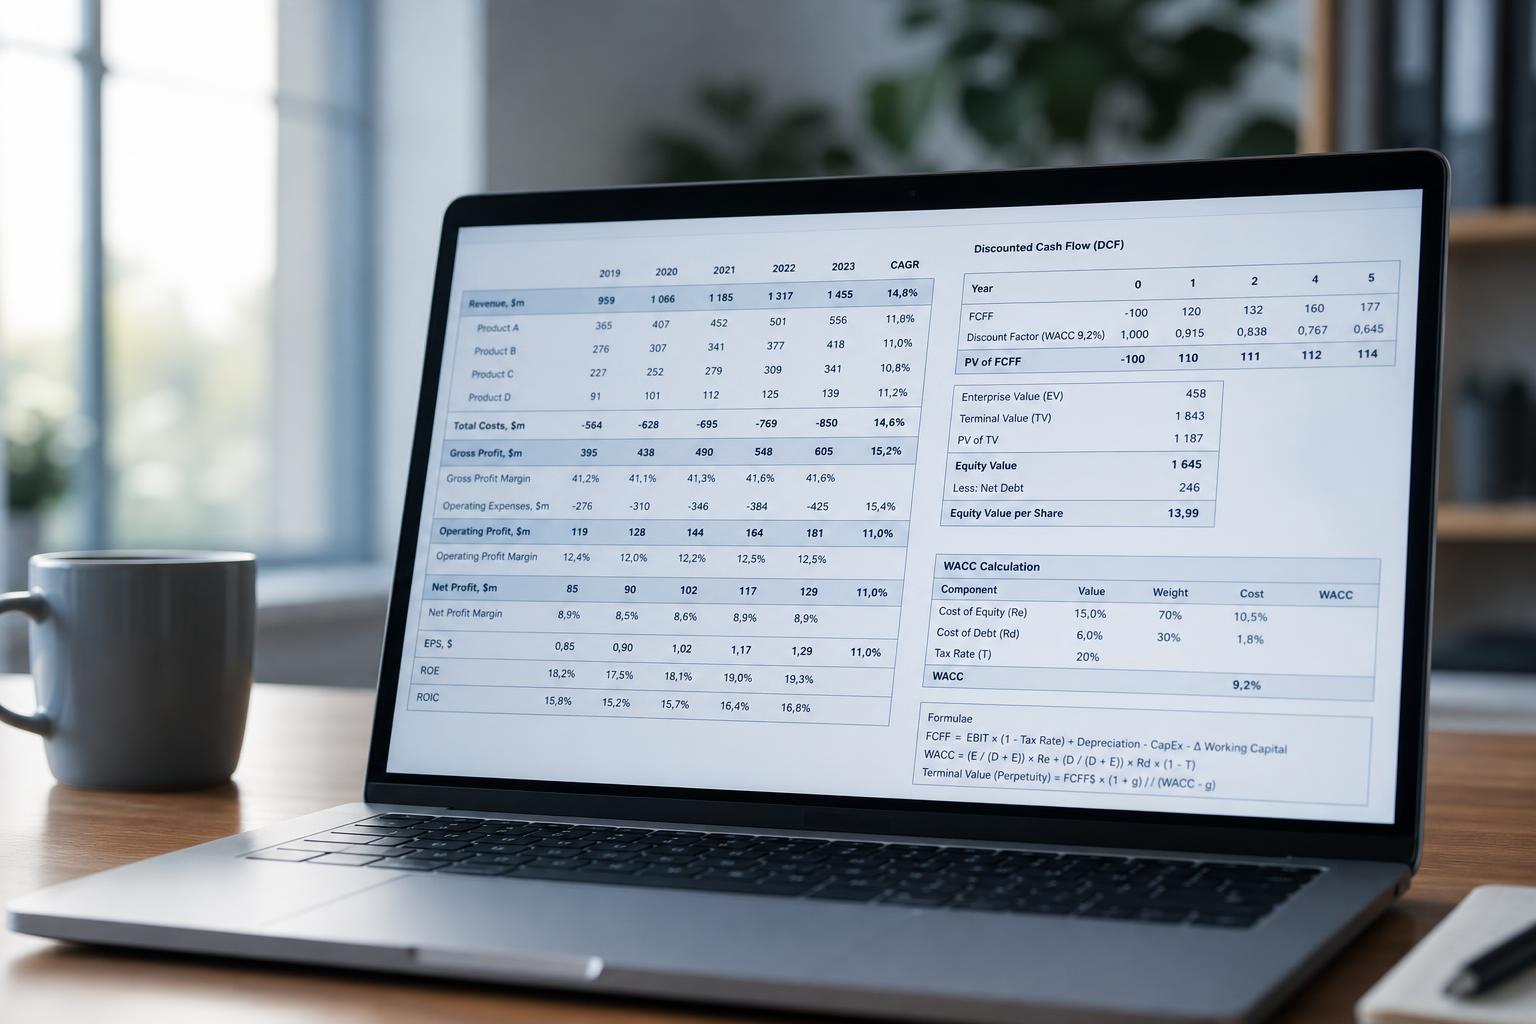
При определении базы учитывают также безвозмездную передачу имущества и бартерные сделки. В таких случаях стоимость оценивают по рыночным ценам на дату совершения операции. Если цена ниже рыночной, налоговые органы могут скорректировать базу, опираясь на данные независимой оценки. Это правило помогает предотвратить искусственное занижение обязательств.
| Тип операции | Способ определения базы | Учет авансов | Особенности вычета |
|---|---|---|---|
| Реализация товаров | Цена отгрузки без НДС | Включается при получении | После подтверждения оплаты поставщику |
| Оказание услуг | Стоимость по договору | Пропорционально этапу | При наличии акта выполненных работ |
| Импорт из ЕАЭС | Контрактная стоимость плюс пошлины | Не применяется | На основании таможенных документов |
| Безвозмездная передача | Рыночная цена на дату | Не применяется | Ограничен при использовании в необлагаемых операциях |
Ставки применяют дифференцированно в зависимости от вида продукции или услуги. Для большинства позиций действует основная ставка, однако для социально значимых товаров и отдельных медицинских услуг предусмотрены пониженные значения. Экспортные поставки и международные перевозки часто попадают под нулевую ставку при наличии подтверждающих документов.
Для применения вычета требуется, чтобы приобретенные ресурсы напрямую участвовали в создании добавленной стоимости. Если материалы используются частично в освобожденных операциях, вычет рассчитывают пропорционально доле облагаемых оборотов. Такой подход требует ведения аналитического учета по каждому виду деятельности.
Многие организации ведут отдельные регистры для отслеживания входящего налога. Это позволяет быстро формировать данные для декларации и снижать вероятность ошибок при камеральных проверках. Автоматизация помогает соблюдать сроки и сохранять документы в электронном виде.
Вычеты применяются только при наличии надлежаще оформленных первичных документов от поставщиков.
При возврате товаров или отказе от услуг ранее начисленный налог корректируют в сторону уменьшения. Покупатель выставляет корректировочный счет-фактуру, а продавец отражает уменьшение базы в текущем периоде. Такие операции требуют взаимного согласования и своевременного отражения в учете обеих сторон.
В случае ошибок в предыдущих периодах допускается подача уточненной декларации. При этом переплата засчитывается в счет будущих платежей или возвращается по заявлению. Важно соблюдать сроки давности, чтобы не потерять право на корректировку.
Документы и сроки для вычетов
Для подтверждения права на уменьшение обязательств необходимы счета-фактуры, оформленные по установленным правилам. Они должны содержать все обязательные реквизиты, включая данные о продавце и покупателе, описание операции и сумму налога. Электронный формат ускоряет обмен и снижает риск потери бумаг. При бумажном варианте требуется подпись и печать, если она предусмотрена для организации.
Срок предъявления вычета ограничен тремя годами с момента возникновения права. Если документы поступили позже, можно отразить сумму в декларации за текущий период, но только при условии, что операция подтверждена. Пропуск срока приводит к потере возможности уменьшить платеж без дополнительных процедур.
При ввозе товаров из-за пределов таможенной территории вычет подтверждается таможенной декларацией и платежными документами. Сумма, уплаченная на границе, отражается в учете после выпуска груза. Для товаров из стран союза достаточно инвойса и транспортных накладных, если они содержат необходимые данные.
В случае частичного использования ресурсов в необлагаемых операциях вычет распределяется по доле. Для расчета доли берут выручку от облагаемых и освобожденных видов деятельности за квартал. Такой метод требует ведения раздельного учета и регулярного пересчета при изменении структуры оборотов.
Автоматизированные программы помогают отслеживать соответствие документов требованиям. Они проверяют реквизиты, формируют отчеты и напоминают о приближающихся сроках. Многие компании отмечают снижение количества ошибок после внедрения таких решений.
Право на вычет возникает только после фактической оплаты или при наличии иных оснований, предусмотренных правилами.
При проверках налоговые органы запрашивают первичные документы и регистры учета. Отсутствие хотя бы одного реквизита может привести к отказу в признании суммы. В таких ситуациях полезно заранее вести внутренний контроль качества документов от контрагентов.
Если поставщик не состоит на учете, вычет не применяется. Перед заключением сделки стоит проверить статус контрагента через доступные сервисы налоговой службы. Это простой шаг, который помогает избежать лишних расходов и споров.
- Сверка реквизитов в счете-фактуре с данными договора.
- Хранение копий платежных поручений вместе с первичкой.
- Регулярная инвентаризация остатков по входящему налогу.
При реорганизации компании право на вычет переходит к правопреемнику вместе с обязательствами. Документы передаются по акту, а суммы отражаются в учете нового лица без повторного подтверждения. Это правило упрощает переходный период и сохраняет непрерывность учета.
Проверка контрагентов и снижение рисков
Перед заключением крупных сделок стоит заранее изучить статус партнера через официальные сервисы. Это помогает выявить признаки недобросовестности и избежать отказа в признании сумм. Регулярная проверка включает анализ отчетности, наличие задолженностей и историю регистраций. Такой подход снижает вероятность споров при последующих проверках.
При обнаружении несоответствий в документах рекомендуется запросить исправления до отражения операции в учете. Если контрагент не реагирует, можно рассмотреть альтернативные варианты сотрудничества или отказаться от сделки. Внутренние регламенты многих компаний предусматривают обязательную сверку данных перед оплатой.
| Метод проверки | Преимущества | Ограничения | Подходящие случаи |
|---|---|---|---|
| Запрос выписки из реестра | Быстрое получение актуальных данных о статусе | Не показывает детали финансового положения | Начальный этап знакомства с новым партнером |
| Анализ бухгалтерской отчетности | Позволяет оценить устойчивость и объемы деятельности | Требует времени на изучение показателей | Крупные долгосрочные контракты |
| Проверка через налоговые сервисы | Подтверждает наличие регистрации и отсутствие блокировок | Ограничен публичными сведениями | Регулярные поставки и услуги |
| Запрос рекомендаций от других клиентов | Дает практическую информацию о надежности | Субъективность оценок | Отраслевые проекты с высокой стоимостью |
В случае выявления рисков полезно документировать все предпринятые шаги. Это может пригодиться при объяснении позиции в ходе налогового контроля. Многие организации ведут журналы проверок, где фиксируют дату, источник и результат каждого действия.
Электронный обмен документами снижает вероятность ошибок при передаче реквизитов. Системы электронного документооборота автоматически проверяют формат и наличие обязательных полей. При переходе на такой формат компании отмечают ускорение обработки и уменьшение бумажной работы.
Если контрагент применяет иной режим, условия взаимодействия меняются. Покупатель не всегда может принять к зачету суммы, выставленные упрощенцем. В договоре стоит заранее прописать порядок действий на случай изменения статуса партнера.
Мониторинг изменений в законодательстве помогает своевременно адаптировать внутренние процедуры. Новые разъяснения часто касаются именно вопросов подтверждения правомерности вычетов и взаимодействия с разными категориями плательщиков. Подписка на официальные рассылки позволяет получать обновления без дополнительных усилий.
Практические аспекты ведения учета в повседневной деятельности
В ежедневной работе важно наладить систему регистрации всех операций с момента их совершения. Это позволяет избежать накопления ошибок и упрощает подготовку отчетов к концу квартала. Сотрудники, ответственные за учет, проходят регулярное обучение, чтобы своевременно учитывать изменения в правилах оформления бумаг.
Разделение обязанностей между отделами помогает распределить нагрузку и повысить точность данных. Бухгалтерия сверяет поступившие сведения с первичными документами, а юридический отдел проверяет договоры на соответствие требованиям. Такой подход минимизирует риски при последующих контрольных мероприятиях.
Применение специализированных программных решений позволяет автоматически формировать проводки и отслеживать остатки по счетам. Пользователи отмечают удобство интеграции с банковскими сервисами, что сокращает время на ручной ввод информации. Обновления программ происходят по мере появления новых разъяснений, что поддерживает актуальность расчетов.
Внутренние инструкции компании обычно включают порядок действий при обнаружении расхождений. Сотрудники фиксируют такие случаи в специальном журнале и передают информацию руководству для принятия решений. Это способствует прозрачности процессов и быстрому устранению недочетов.
Анализ структуры выручки помогает оптимизировать распределение ресурсов между разными видами деятельности. Руководители получают сводные отчеты, на основе которых корректируют планы на следующий период. Регулярный пересмотр показателей позволяет адаптироваться к изменениям в объемах продаж без нарушения сроков отчетности.
Обучение персонала включает разбор типичных ситуаций, возникающих при работе с контрагентами. Практические кейсы помогают лучше понять, как правильно оформлять документы и какие реквизиты проверять в первую очередь. Такие занятия проводят как внутренние специалисты, так и приглашенные эксперты.
Мониторинг изменений в нормативных актах ведется через официальные каналы. Подписка на рассылки обеспечивает поступление актуальной информации без лишних затрат времени. Компании, которые внедрили такой механизм, отмечают снижение количества вопросов при подготовке отчетов.
Особенности НДС при электронной коммерции
В последние годы электронная торговля в Беларуси активно развивается, и правила исчисления НДС для таких операций имеют свою специфику. При продаже товаров через интернет-магазины налоговая база формируется на дату отгрузки или передачи товара покупателю. Если реализация осуществляется физическим лицам, не являющимся плательщиками НДС, то моментом возникновения обязанности по уплате налога считается день поступления оплаты.
Особое внимание стоит уделить продажам цифрового контента и услуг, оказываемых дистанционно. В этом случае место реализации определяется по месту нахождения покупателя. Если услуги оказываются резидентам Беларуси, применяется ставка 20 процентов, а иностранные поставщики обязаны встать на учет и уплачивать налог самостоятельно через специальный портал. Это требование распространяется на компании, чей оборот превышает установленный порог.
Учет НДС при работе с маркетплейсами
При сотрудничестве с маркетплейсами важно правильно оформлять документы. Платформа часто выступает посредником, поэтому счета-фактуры выставляются от имени продавца. Рекомендуется вести отдельный учет по каждому каналу продаж, чтобы избежать ошибок при распределении вычетов. Автоматизация процесса через интеграцию бухгалтерских программ с платформами позволяет своевременно отражать операции и снижать риски доначислений.
Ответственность за нарушения при исчислении НДС
Нарушение сроков представления декларации или уплаты налога влечет начисление пеней и штрафов. Размер санкций зависит от суммы недоимки и периода просрочки. При повторных нарушениях налоговые органы вправе применить дополнительные меры, включая приостановление операций по счетам. Важно вести журнал учета ошибок и своевременно подавать уточненные декларации, чтобы снизить размер возможных взысканий.
Порядок обжалования решений налоговых органов
Если компания не согласна с результатами проверки, она может подать жалобу в вышестоящий налоговый орган или в суд. К жалобе прикладывают копии первичных документов и расчеты. Срок рассмотрения жалобы составляет один месяц с возможностью продления. Грамотное оформление возражений часто позволяет отменить или уменьшить сумму доначислений.
Часто задаваемые вопросы
Какая ставка применяется к большинству операций в 2026 году?
Базовый уровень составляет 20 процентов. Отдельные категории товаров и услуг могут использовать пониженный показатель 10 процентов при соблюдении установленных условий. Конкретный размер зависит от вида реализуемой продукции или оказываемой услуги.
В течение какого периода можно заявить сумму к уменьшению?
Право сохраняется на протяжении трех лет с момента его возникновения. При позднем поступлении документов отражение возможно в текущей отчетности при наличии полного подтверждения операции. Пропуск установленного периода лишает возможности уменьшить платеж без дополнительных действий.
Как подтверждается право при ввозе продукции из-за границы?
Для товаров, поступающих через таможню, требуются декларация и платежные бумаги. После выпуска груза сумма отражается в учете. При поставках из стран союза достаточно инвойса и транспортных документов, содержащих все необходимые сведения.
В случае частичного использования приобретенных ресурсов в операциях без обложения сумма распределяется пропорционально доле выручки. Расчет ведется за квартал с учетом оборотов по разным видам деятельности. Требуется ведение раздельного учета и регулярный пересчет показателей.
Что происходит с правом на уменьшение при реорганизации организации?
Суммы переходят к правопреемнику вместе с остальными обязательствами. Документы передаются по акту, а отражение в учете нового лица происходит без повторного подтверждения. Это обеспечивает непрерывность процесса и упрощает переходный этап.
Как электронный обмен влияет на качество учета?
Системы автоматически проверяют формат и наличие обязательных полей. Это снижает количество ошибок при передаче реквизитов и ускоряет обработку. Многие организации отмечают уменьшение бумажной работы после перехода на такой формат.
Итог
Систематическая проверка партнеров, четкая организация документооборота и регулярное обучение сотрудников позволяют минимизировать ошибки и ускорить обработку данных. Внедрение электронных систем обмена снижает риски расхождений, а мониторинг официальных разъяснений помогает своевременно адаптировать внутренние процедуры.
Применяйте описанные подходы на практике: начните с аудита текущих контрагентов и настройки автоматических проверок в программах учета. Это поможет оптимизировать платежи и избежать лишних затрат времени на исправления.
Не откладывайте внедрение этих рекомендаций — начните уже сегодня, чтобы повысить эффективность работы и уверенно справляться с отчетностью в будущем.
Об авторе
Колесникова Елена Викторовна — Главный бухгалтер, Эксперт по бухгалтерскому учету

Колесникова Елена Викторовна — главный бухгалтер с опытом работы более 15 лет. Эксперт по бухгалтерскому учету, налогам, отчетности и финансовому сопровождению бизнеса.
- Бухгалтерский анализ и аудит
- Ведение бухгалтерского учета
- Подготовка и сдача отчетности
- Оптимизация налогообложения
- Бухгалтерский аутсорсинг
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.
