
Налоговая декларация для ИП и ООО: как заполнить, проверить и подать без штрафов
Налоговая декларация фиксирует результаты хозяйственной деятельности и служит основой для расчёта обязательных платежей в бюджет. В практике предпринимателей этот документ появляется регулярно, независимо от масштаба операций и выбранной системы налогообложения. Ошибки в цифрах или пропуск сроков приводят к дополнительным начислениям, поэтому порядок действий стоит выстроить заранее.
Назначение и правовая основа декларации
Документ содержит сведения о доходах, расходах, льготах и суммах налога к уплате. Государственные органы используют его для контроля за исполнением фискальных обязательств. Для индивидуальных предпринимателей и обществ с ограниченной ответственностью перечень обязательных сведений различается в зависимости от режима налогообложения.
Основные элементы декларации включают титульный лист с реквизитами плательщика, разделы с расчётом налога, приложения с расшифровкой показателей. Каждый раздел заполняется по правилам, установленным налоговым законодательством. Применение электронной формы снижает вероятность арифметических неточностей, поскольку встроенные проверки выявляют несоответствия до отправки.
Точная фиксация всех операций при заполнении налоговых деклараций позволяет избежать повторных запросов контролирующих органов.
Индивидуальные предприниматели чаще применяют упрощённую систему, где декларация подаётся один раз в год. Общества с ограниченной ответственностью на общей системе представляют отчётность ежеквартально или ежемесячно. Разница в частоте влияет на объём работы по сбору первичных документов.
Проверка декларации начинается с сопоставления данных бухгалтерского учёта и налогового регистра. Суммы выручки, затрат и начисленного налога должны совпадать. Дополнительно сверяют реквизиты плательщика и коды видов деятельности. При обнаружении расхождений вносят корректировки до подачи.
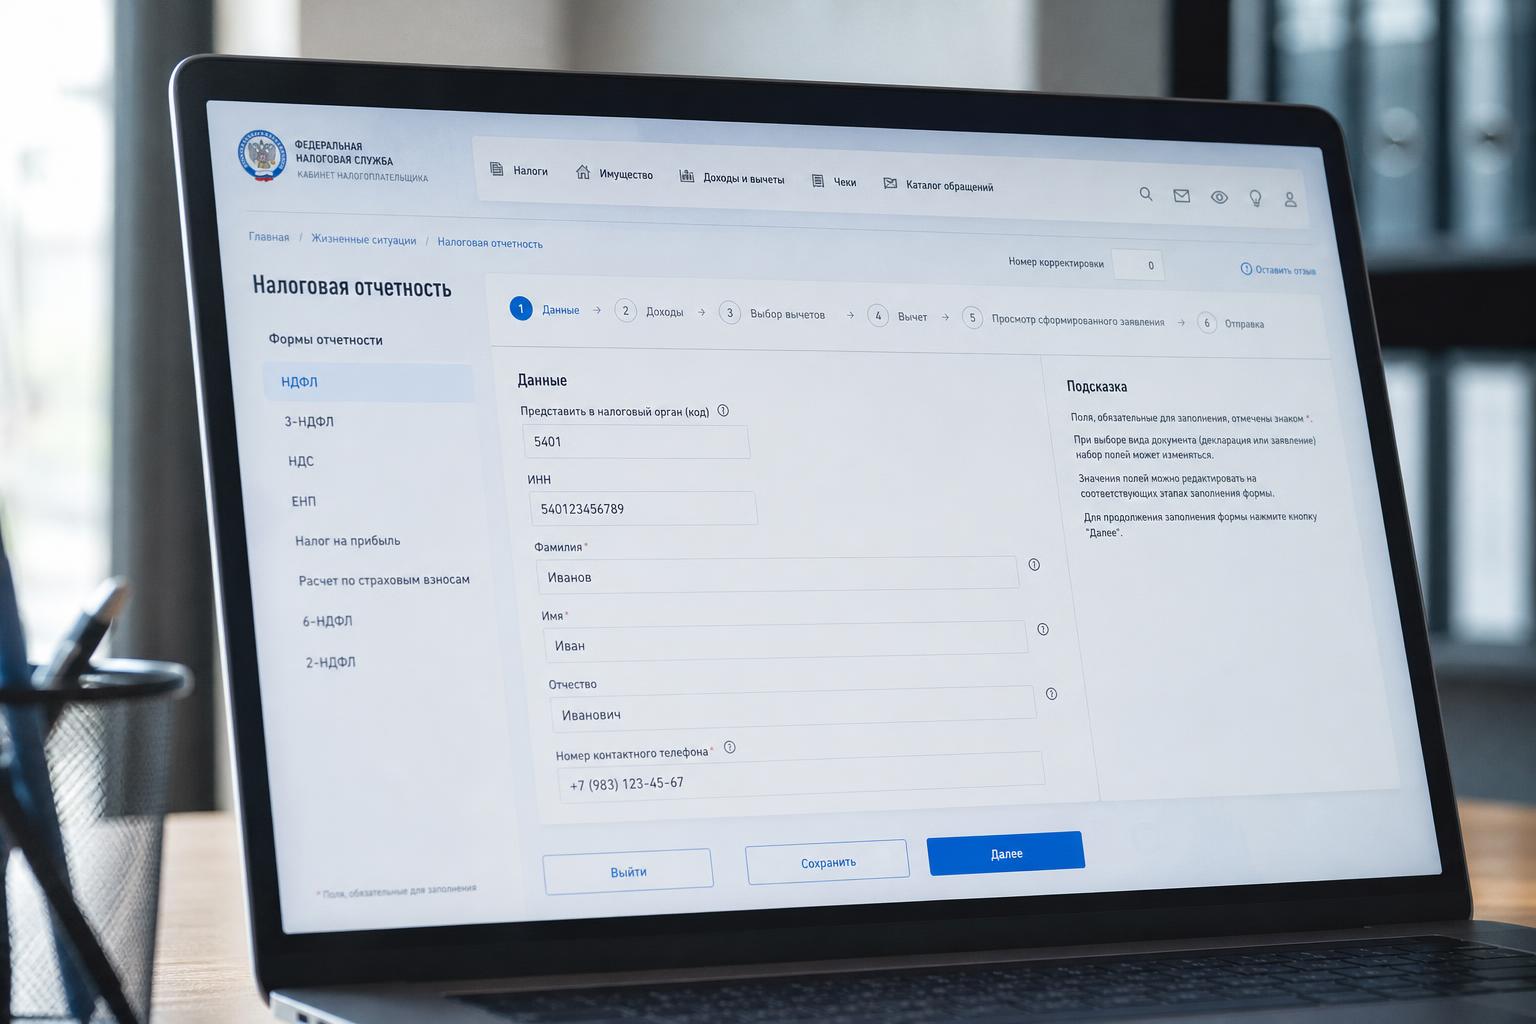
Подача документа осуществляется через личный кабинет налогоплательщика или специализированное программное обеспечение. Электронная подпись подтверждает подлинность сведений. После отправки формируется квитанция о приёме, которая хранится вместе с копией декларации.
Соблюдение сроков подачи остаётся ключевым условием. Просрочка влечёт начисление пени и возможные штрафные санкции. Поэтому календарь отчётности ведут заранее, отмечая даты для каждого вида декларации.
Вспомогательные инструменты включают справочные базы нормативных актов и шаблоны форм. Их использование ускоряет подготовку, однако не отменяет необходимости ручной проверки итоговых показателей. Автоматизированные сервисы предлагают загрузку данных из бухгалтерской программы, что сокращает ручной ввод.
Своевременная подача декларации подтверждает добросовестность налогоплательщика перед государственными органами.
При возникновении вопросов по заполнению отдельных строк обращаются в налоговый орган за разъяснениями. Письменные запросы позволяют получить официальную позицию по конкретной ситуации. Такой подход снижает риск последующих претензий.
Итоговый бухгалтерский контроль включает проверку наличия всех обязательных приложений и подписей. Полный комплект документов отправляют в установленный срок. После приёма декларации налогоплательщик получает подтверждение и может отслеживать статус камеральной проверки.
Организация учёта операций для последующей отчётности
Сбор первичных документов составляет основу для формирования любых расчётных показателей. К таким документам относят накладные, счета-фактуры, акты выполненных работ и банковские выписки. Каждый документ фиксирует конкретную хозяйственную операцию и содержит реквизиты, необходимые для отражения в регистрах.
Систематизация данных происходит через бухгалтерские программы или электронные таблицы. В них группируют операции по видам доходов и расходов, выделяют налогооблагаемые и не облагаемые суммы. Такой подход позволяет быстро извлекать нужные цифры при заполнении строк декларации.
| Этап подготовки | Основные действия | Результат |
|---|---|---|
| Сбор документов | Получение и регистрация первичных бумаг | Полный архив операций за период |
| Ввод данных | Перенос сведений в учётную систему | Электронные регистры с проводками |
| Сверка показателей | Сопоставление оборотов и остатков | Устранённые расхождения |
| Формирование отчёта | Автоматический расчёт сумм налога | Готовая черновая версия декларации |
Автоматизированные сервисы предлагают интеграцию с банковскими выписками и системами электронного документооборота. Это сокращает время на ручной ввод и снижает риск пропуска отдельных операций. Пользователь загружает файлы или подключает учётную запись, после чего программа распределяет данные по соответствующим категориям.
При использовании нескольких систем налогообложения одновременно ведут раздельный учёт. Доходы и расходы распределяют по соответствующим режимам, чтобы избежать смешивания показателей. Это требование касается как индивидуальных предпринимателей, так и обществ с ограниченной ответственностью.
Регулярная сверка данных с контрагентами помогает выявить расхождения до завершения отчётного периода. Запросы на акты сверки направляют партнёрам, а полученные ответы используют для корректировки собственных записей. Такой механизм снижает вероятность появления ошибок в итоговых суммах.
Разделение учёта по режимам налогообложения обеспечивает точность расчётов при комбинированном применении систем.
Хранение документов организуют в соответствии с установленными сроками. Электронные копии дублируют бумажные оригиналы, что упрощает доступ при последующих проверках. Архив структурируют по датам и видам операций, чтобы быстро находить нужные материалы.
Обучение сотрудников правилам документооборота снижает количество технических ошибок. Краткие инструкции и шаблоны заполнения помогают стандартизировать процесс на всех участках. В результате качество исходных данных повышается, а время на исправления уменьшается.
Проверка декларации и устранение несоответствий
После формирования черновой версии отчёта проводят многоступенчатую проверку показателей. Сначала сравнивают итоговые суммы с данными бухгалтерских регистров. Затем проверяют правильность применения ставок и кодов операций. Несоответствия выявляют путём построчного анализа каждого раздела.
Типичные расхождения возникают при неправильном отнесении расходов к определённому режиму или при пропуске отдельных операций в учёте. Для их устранения возвращаются к первичным документам и корректируют записи. После внесения изменений повторно запускают автоматический расчёт налога.
| Вид несоответствия | Причина возникновения | Способ исправления |
|---|---|---|
| Расхождение по выручке | Неполный учёт поступлений | Дополнение данных из банковских выписок |
| Ошибка в вычетах | Неверная классификация затрат | Перераспределение по категориям |
| Несовпадение остатков | Арифметические неточности | Пересчёт с использованием формул |
| Пропуск приложений | Отсутствие подтверждающих документов | Добавление недостающих форм |
Электронные сервисы предоставляют встроенные средства контроля, которые сигнализируют о нарушении логических связей между показателями. Пользователь получает список замечаний и может устранить их до финальной отправки. Такой механизм позволяет выявить большинство технических ошибок без привлечения внешних специалистов.
При комбинированном применении налоговых режимов особое внимание уделяют распределению общих расходов. Пропорции рассчитывают на основании выручки или других показателей, предусмотренных законодательством. Неправильное распределение приводит к завышению или занижению налога по одному из режимов.
Построчный анализ показателей помогает выявить скрытые расхождения до подачи документа в контролирующий орган.
Дополнительная проверка включает сверку реквизитов плательщика с данными, содержащимися в учредительных документах. Изменения в составе участников или адресе регистрации отражают в отчётности своевременно. Несоответствие реквизитов может стать основанием для отказа в приёме декларации.
При наличии обособленных подразделений формируют отдельные расчёты по каждому из них. Показатели суммируют в сводной декларации с учётом особенностей территориального распределения. Такой порядок требует ведения аналитического учёта по местам ведения деятельности.
После устранения всех замечаний формируют окончательную версию документа. Её сохраняют в нескольких форматах для архива и последующего использования. Копию отправляют в налоговый орган через утверждённые каналы связи.
В случае обнаружения ошибок после отправки подают уточнённую декларацию. Она заменяет предыдущую версию и учитывает все корректировки. Сроки подачи уточнённого документа зависят от характера выявленных неточностей и периода, к которому они относятся.
Своевременная корректировка показателей позволяет избежать дополнительных начислений и сохранить репутацию добросовестного налогоплательщика.
Ведение журнала проверок помогает отслеживать внесённые изменения и причины их появления. В журнале фиксируют дату, описание ошибки и способ её устранения. Такой подход упрощает анализ повторяющихся проблем и способствует совершенствованию внутреннего контроля.
Цифровая передача и подтверждение приёма отчётности
Готовый документ направляют в контролирующий орган через утверждённые каналы связи. Основным вариантом выступает личный кабинет налогоплательщика на официальном портале. Для входа используют подтверждённую учётную запись и квалифицированную электронную подпись.
Альтернативой служат услуги специализированных операторов электронного документооборота. Они обеспечивают защищённый обмен файлами и автоматическую проверку формата перед отправкой. Подключение к такому сервису требует заключения договора и установки соответствующего программного обеспечения.
| Способ доставки | Необходимые инструменты | Время обработки | Возможность отслеживания |
|---|---|---|---|
| Личный кабинет налогоплательщика | Квалифицированная подпись и доступ к порталу | Несколько минут до суток | Полная история статусов |
| Оператор электронного документооборота | Договор с провайдером и сертификат | От нескольких часов | Уведомления в личном кабинете оператора |
| Личное посещение инспекции | Бумажная копия и документ удостоверяющий личность | В день приёма | Отметка на экземпляре |
| Почтовое отправление с описью | Бумажная версия и квитанция | От трёх до десяти дней | Уведомление о вручении |
После успешной загрузки система формирует квитанцию о приёме. В ней указывают дату и время получения файла, а также присваивают уникальный идентификатор. При наличии технических замечаний приходит уведомление с перечнем необходимых исправлений.
Для организаций с обособленными подразделениями отчётность передают по месту нахождения каждого из них. Центральный офис формирует сводные данные и распределяет их согласно установленным правилам. Это требует предварительной настройки учётной системы под разные коды территорий.
При отправке через оператора ЭДО дополнительно проверяют соответствие формата и наличие всех обязательных реквизитов. Сервис автоматически отклоняет файлы с критическими ошибками ещё до передачи в налоговый орган. Пользователь получает отчёт о причинах отказа и рекомендации по их устранению.
Подтверждение приёма служит юридически значимым документом. Его хранят вместе с копией декларации на случай возможных споров или проверок. Срок хранения таких подтверждений совпадает с общими требованиями к архиву налоговой документации.
В случае технических сбоев на стороне портала или оператора предусмотрена возможность повторной отправки без изменения даты. Для этого сохраняют все промежуточные файлы и протоколы обмена. Такая практика помогает избежать штрафных санкций при объективных причинах задержки.
Интеграция учётных программ с каналами передачи позволяет автоматизировать процесс. После финальной проверки в программе достаточно нажать кнопку отправки, и данные уходят напрямую в нужный сервис. Это снижает вероятность ручных ошибок при копировании файлов.
Хранение и архивирование налоговой документации
После завершения процедуры отправки все материалы сохраняют в структурированном виде. Бумажные экземпляры складывают в отдельные папки с указанием периода и вида отчёта. Электронные файлы размещают на защищённых носителях или в облачных хранилищах с резервным копированием.
Организация архива предусматривает разделение по годам и типам операций. Это облегчает поиск нужных материалов при последующих проверках или запросах. Регулярная инвентаризация помогает поддерживать порядок и своевременно выявлять устаревшие записи.
| Тип носителя | Способ организации | Дополнительные меры защиты |
|---|---|---|
| Бумажные документы | Папки с описью и нумерацией | Ограниченный доступ и пожаробезопасное помещение |
| Электронные файлы | Папки на сервере с резервными копиями | Шифрование и регулярное обновление носителей |
| Квитанции и подтверждения | Отдельный реестр с датами | Дублирование на нескольких устройствах |
| Первичные документы | Хронологическая сортировка | Связь с регистрами учёта |
Доступ к архиву ограничивают кругом ответственных сотрудников. При передаче дел новому работнику проводят инвентаризацию и подписывают акт приёма-передачи. Такой подход снижает риск утраты важных материалов.
При проведении налоговых проверок архивные данные предоставляют по первому требованию. Сотрудники инспекции могут запросить как бумажные, так и электронные версии. Подготовка к проверке включает предварительную сверку наличия всех необходимых документов.
Уничтожение устаревших материалов проводят только после истечения установленного периода. Процедура включает составление акта и присутствие комиссии. Электронные данные удаляют с помощью специализированных программ, исключающих восстановление.
Интеграция архивной системы с учётным программным обеспечением позволяет автоматически формировать описи и отслеживать сроки. Это упрощает работу с большими объёмами информации и минимизирует ручной труд.
Внешние носители с копиями хранят в отдельных помещениях для защиты от пожара или затопления. Периодическая проверка целостности файлов помогает избежать потери данных из-за технических сбоев.
Корректировка ранее поданных деклараций
При выявлении неточностей после отправки отчётности налогоплательщик вправе представить уточнённую декларацию. Документ формируется по той же форме, но с указанием номера корректировки. В пояснительной записке раскрывают причины изменений и перечень исправленных показателей. Своевременная подача уточнёнки до назначения камеральной проверки снижает риск штрафных санкций.
Порядок взаимодействия с инспекцией
После получения требования о представлении пояснений ответ направляют в течение пяти рабочих дней. В ответе приводят расчёты, копии первичных документов и ссылки на нормы законодательства. Электронный документооборот ускоряет обмен информацией и фиксирует все этапы переписки.
Минимизация рисков при камеральных проверках
Камеральная проверка проводится автоматически на основе данных декларации и сведений из внешних источников. Чтобы снизить вероятность доначислений, заранее сверяют показатели с данными контрагентов через систему АСК НДС-2. При обнаружении расхождений рекомендуется добровольно уточнить отчётность до завершения проверки.
Часто задаваемые вопросы
Как выявляют расхождения при проверке декларации?
Расхождения выявляют путём построчного анализа каждого раздела и сравнения итоговых сумм с данными бухгалтерских регистров. Система сигнализирует о нарушении логических связей между показателями. Пользователь получает список замечаний для устранения до финальной отправки.
Какие способы доставки отчётности доступны?
Основным вариантом выступает личный кабинет налогоплательщика на официальном портале. Альтернативой служат услуги специализированных операторов электронного документооборота. Дополнительно возможны личное посещение инспекции или почтовое отправление с описью.
Что делать при обнаружении ошибок после отправки?
При обнаружении ошибок после отправки подают уточнённую декларацию. Она заменяет предыдущую версию и учитывает все корректировки. Сроки подачи зависят от характера выявленных неточностей и периода, к которому они относятся.
Как организовать хранение подтверждений приёма?
Как распределяют расходы при комбинированном применении режимов?
Выводы
Организация учёта, последовательная проверка показателей и своевременная отправка через надёжные каналы помогают сформировать точную отчётность без лишних корректировок. Грамотное распределение расходов при разных режимах и системное хранение материалов обеспечивают готовность к любым запросам контролирующих органов.
Практикуйте регулярную сверку данных в учётной системе, используйте цифровые сервисы для отправки и поддерживайте порядок в архиве — это снижает риски и экономит время при последующих процедурах.
Применяйте описанные подходы уже в следующем отчётном периоде, чтобы процесс подготовки деклараций стал более надёжным и предсказуемым.
Об авторе
Колесникова Елена Викторовна — Главный бухгалтер, Эксперт по бухгалтерскому учету

Колесникова Елена Викторовна — главный бухгалтер с опытом работы более 15 лет. Эксперт по бухгалтерскому учету, налогам, отчетности и финансовому сопровождению бизнеса.
- Бухгалтерский анализ и аудит
- Ведение бухгалтерского учета
- Подготовка и сдача отчетности
- Оптимизация налогообложения
- Бухгалтерский аутсорсинг
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.
